高齢者医療の窓口負担が原則3割に?財務省が提案する社会保障改革の行方
2026年11月4日、財務大臣の諮問機関である財政制度等審議会(財政審)の財政制度分科会が開催され、今後の社会保障制度改革に向けた極めて重要な議論が行われました。その中で特に大きな注目を集めたのが、「高齢者の医療費窓口負担を、年齢に関わらず原則3割へと見直していく」という踏み込んだ改革案です。
現在、病院や診療所の窓口で支払う医療費の自己負担割合は、現役世代が原則3割であるのに対し、70歳から74歳までは原則2割、75歳以上の後期高齢者は原則1割(一定以上の所得がある人は2割または3割)となっています。しかし、財務省が示した資料では、少子高齢化が一段と加速する日本において、従来の「年齢で一律に区分する仕組み」を抜本的に見直し、真に負担能力に応じた公平な負担(応能負担)を実現すべきだと強く主張されています。
なぜ今、このような大規模な見直しが議論されているのでしょうか。本記事では、財務省が公表した詳細な資料やデータをもとに、高齢者医療の窓口負担引き上げの背景、高齢者の生活実態や健康影響に関する最新の研究結果、そして今後の私たちの暮らしにどのような影響が及ぶのかについて、順を追って詳しく解説していきます。
1. 財政制度等審議会で何が提案されたのか?
今回の財政制度分科会において提示された最大の論点は、「全世代型社会保障」の構築に向けた、医療費窓口負担の抜本的な見直しです。
会議終了後の記者会見において、増田寛也会長代理は次のように述べています。
「高齢者医療制度の持続可能性を高め、現役世代との負担の公平を図ることが必要だ。低所得者の受診機会の確保を大前提とした上で、3割負担の対象拡大を図ることが今年の大きな目標だ」
配付された資料「社会保障」の中では、公的医療保険のあるべき姿として、「年齢によらない真に公平な応能負担を実現する中で、必要な方へのセーフティネット機能を果たすこと」が明記されました。具体的には、低所得者への配慮措置を維持しつつも、窓口負担は年齢によらず「原則3割」とすることを目指し、着実に引き上げていくべきだという方向性が示されています。
さらに、70歳以上の高齢者のみを対象として設けられている高額療養費制度の「外来特例」の廃止や、株式配当などの金融所得・保有資産を反映させた負担区分の導入など、これまで聖域視されがちだった領域にまで踏み込んだ改革メニューが並びました。
2. なぜ見直しが必要なのか?社会保障が直面する構造的危機
窓口負担の見直しが叫ばれる背景には、日本の公的医療保険制度が抱える深刻な構造的問題があります。
「若者が支え、高齢者が支えられる」モデルの限界
これまでの日本の社会保障制度は、「現役世代(若者)が保険料を納めて高齢者を支える」という世代間扶養の図式を前提に成り立ってきました。しかし、少子高齢化が想定を超えるスピードで進んだ結果、このモデルは制度として限界を迎えています。
2000年代に入るまで年間120万人前後で推移していた出生数は年々急減し、2025年には約67万人へと落ち込みました。わずか10年間で30万人以上も子どもが減少しており、まさに社会の維持に関わる「静かな有事」が進行しています。一方で、団塊の世代がすべて75歳以上の後期高齢者に達したことで、医療を最も必要とする高齢者人口はピークに達しつつあります。
現役世代に重くのしかかる社会保険料
医療費そのものは、実体経済の成長を大きく上回るペースで膨らみ続けています。2000年を基準(100)とした場合、名目GDPや雇用者報酬の伸びがプラス10%強にとどまる中、国民医療費は160へと急激に増大しました。
この膨らみ続ける医療給付費を穴埋めするために、現役世代が納める健康保険料は毎年のように引き上げられてきました。協会けんぽや健保組合の保険料率は長年にわたり上昇傾向が続き、さらに後期高齢者の医療費を支援するために現役世代が拠出する「後期高齢者支援金」は、制度が創設された2008年の月額2,980円から、2024年には月額5,950円、そして直近では6,300円台へと、実に2倍以上に跳ね上がっています。
後期高齢者医療制度の財源の内訳を見ると、約5割が税金(公費)から投入され、約4割が現役世代からの「支援金」で賄われており、後期高齢者本人が支払う保険料はわずか1割程度に過ぎません。低所得層を含めた現役世代が重い保険料を負担して、資産を持つ富裕な高齢者の医療費まで手厚く支えているという構造的な歪みが、現役世代の可処分所得を圧迫し、手取り収入が増えない大きな要因となっています。
3. データが示す「高齢者像の変化」と資産の実態
今回の財務省の資料で特に強調されているのが、「過去と現在における高齢者像の劇的な変化」です。
著しい健康寿命の延伸と就業率の上昇
後期高齢者医療制度が設計された2008年当時と比べ、現代の高齢者は心身ともに格段に若返っています。
日本の75歳以上人口の割合や平均寿命、健康寿命は世界的に見ても突出して高い水準にあります。2021年のデータでは、日本人男性の平均寿命は81.7歳、健康寿命は71.9歳、女性の平均寿命は87.2歳、健康寿命は74.8歳に達しています。
さらに就業率の変化も顕著です。65歳から69歳の就業率は、2008年の36.2%から直近では54.5%へと大幅に上昇し、半数以上が働いています。70歳から74歳でも36.2%、75歳から79歳でも22.1%が就業しています。財務省の資料では、「かつての65歳は現在の70歳、かつての70歳は現在の75歳に相当する」と指摘されています。
また、健康寿命の延伸に伴い、高齢者1人あたりの医療費水準も相対的に低下しています。データによれば、現在の75〜79歳の1人あたり医療費は、かつての70〜74歳よりも低く、現在の80〜84歳はかつての75〜79歳よりも低くなっています。高齢者全体の受診率自体も、入院・外来ともに緩やかな低下傾向にあります。
若年層を大きく上回る高齢者の資産保有状況
「高齢者=生活困窮者であり社会的弱者である」という固定観念も、客観的な経済データによって覆されつつあります。世帯主の年齢階級別に純資産総額(金融資産から負債を引き、不動産等の実物資産を加えた額)を比較すると、以下の実態が浮き彫りになります。
-
29歳以下:純資産 424万円(持ち家率 6.6%)
-
30〜39歳:純資産 1,117万円(持ち家率 35.6%)
-
40〜49歳:純資産 2,086万円(持ち家率 58.0%)
-
60〜69歳:純資産 4,630万円(持ち家率 76.0%)
-
70〜79歳:純資産 4,494万円(持ち家率 80.6%)
-
80歳以上:純資産 4,368万円(持ち家率 83.0%)
平均的な高齢者世帯(世帯主70歳以上)の「貯蓄から負債を差し引いた純貯蓄額」は、長年にわたり2,000万円以上で安定して推移しています。また、65歳以上の高齢者世帯の約3割が2,000万円以上の貯蓄を保有しています。
さらに、年収と貯蓄の関係を分析すると、高齢者の約5割を占める「年収200万〜500万円」の世帯であっても、同水準の年収を持つ若者世帯よりもはるかに多くの貯蓄を蓄えていることがわかります。住宅ローンや子育て費用の支出を抱える現役世代に対し、持ち家率が高く負債がほとんどない高齢者世帯は、単年のフロー所得(年金収入)が見かけ上低く見えても、保有するストック(金融資産・不動産)を含めた実際の支払い能力は極めて高いケースが多いのです。
70歳を境に生じる「負担と給付の逆転現象」
現行の制度では、69歳までは窓口で3割の自己負担を支払いますが、70歳になると原則2割、75歳になると原則1割へと引き下げられます。
年齢階級別の1人あたり年間医療費と自己負担額のグラフを見ると、年齢が上がるにつれて医療費そのものは急激に高くなるにもかかわらず、窓口での「自己負担実額」は70歳を境に減少するという明らかな逆転現象が発生しています。
例えば、65〜69歳の1人あたり医療費は約49.5万円で、窓口負担は約9.0万円(負担割合18.2%)ですが、70〜74歳になると医療費は約63.0万円に増えるにもかかわらず、窓口負担は約7.3万円(負担割合11.6%)へと減少します。さらに75〜79歳では医療費が約78.1万円に達する一方で、自己負担額は約7.1万円(負担割合9.1%)にまで下がります。
所得水準別の負担と給付のバランスを世帯主年齢で比較した分析でも、現役世代は低所得層であっても支払った保険料・税金のほうが受ける給付を大きく上回る「支払い超過(純受取がマイナス)」になっているのに対し、75歳以上の高齢者世帯では高所得層の一部を除いて給付のほうが大きい「受取超過」となっています。こうした不均衡が、世代間の公平性を損ねている根本的な要因とされています。
4. 窓口負担を引き上げると健康が悪化するのか?
窓口負担の引き上げを議論する際、必ず懸念されるのが「受診控えによる重症化や健康悪化」です。しかし、財務省の資料では、国内外の著名な医療経済学・計量経済学の学術研究が詳細に引用され、客観的なエビデンスが提示されています。
自己負担引き下げは「健康改善」につながらない
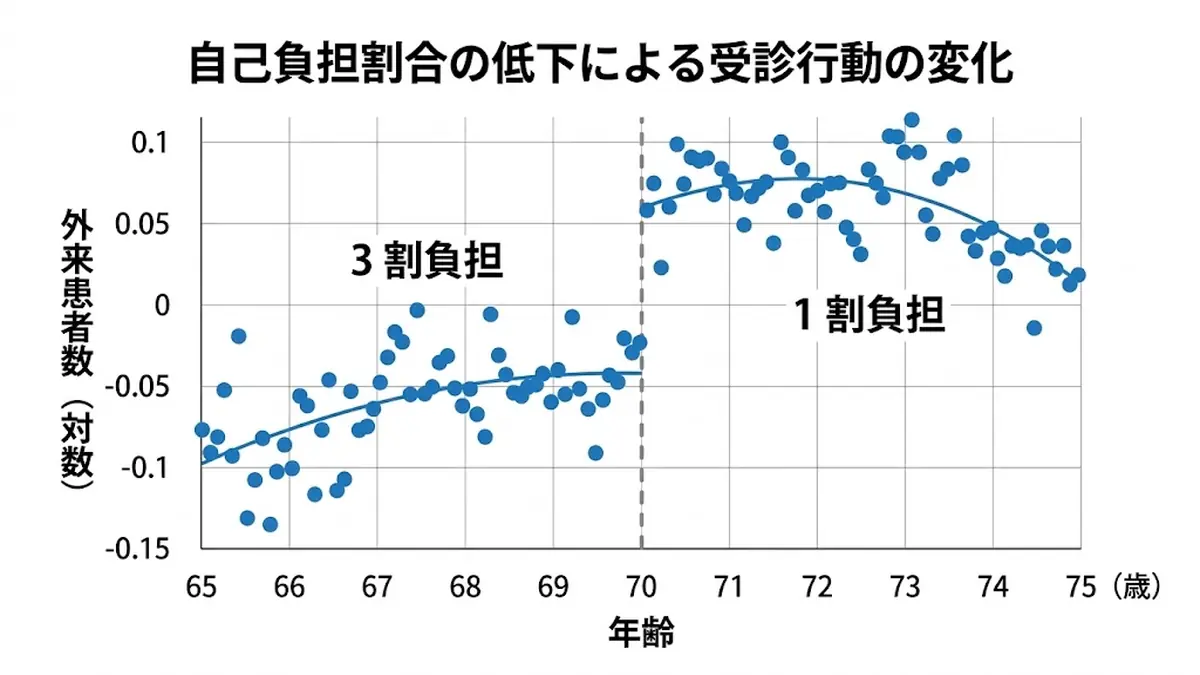
東京大学の重岡仁教授が2014年に世界最高峰の経済学術誌『American Economic Review』に発表した研究では、70歳到達時に窓口負担が3割から1割へと急減した際の影響が分析されました。その結果、以下の点が実証されています。
-
自己負担割合が下がると、外来および入院の医療利用(受診回数や日数)は有意に増加する。
-
しかし、死亡率や自己申告による健康状態など、健康アウトカムを示す客観的な指標に改善効果は確認されない。
-
窓口負担の低下によって1回あたりの支払いが減る効果は、受診回数が増加することによって相殺され、結果的に患者が支払う年間の自己負担総額はあまり減少しない。
また、福島氏ら(2016年)の研究でも、負担割合の低下によって眼科や整形外科を中心に、また比較的健康状態が良い人ほど受診が増加するものの、短期的な健康状態の改善は見られなかったと報告されています。加藤氏ら(2022年)の研究においても、負担低下による受診増は主に中・高所得層で見られるものの、それが健康改善と結びついている証拠は見出せませんでした。
1割から2割への引き上げでも健康悪化は見られなかった
財務省財務総合政策研究所の西田安紗氏・別所俊一郎教授らによる最新研究(2025年)では、70〜74歳の窓口負担が原則1割から2割へと引き上げられた際の影響を検証しています。
この分析によると、自己負担割合を1割から2割へ引き上げても、患者の健康状態や日常的な健康行動に悪影響は生じず、健康を損なうことなく受診時の過剰な支出を抑制できたことが示されています。さらに別所教授らの別の研究(2025年)でも、自己負担の引き上げによる医療費適正化効果は持続的であり、健康に対する明確な悪影響は生じないことが確認されています。
これらの実証研究は、現在の過度に低い自己負担が「健康増進に寄与しない過剰な受診」を生み出している側面があり、適切な負担を求めることは、必要な受診を阻害することなく医療資源の無駄遣いを抑制できる可能性を示唆しています。
5. 財務省が提示する「原則3割負担」への改革シナリオ
以上の背景と学術的エビデンスを踏まえ、財務省は高齢者医療の患者負担について、以下のような具体的な制度改革の方向性を打ち出しています。
窓口負担は年齢によらず「原則3割」へ
改革の根本となるイメージは、年齢の区切りを廃止し、すべての世代で「原則3割負担」を基本とする体制への移行です。
具体的には、住民税非課税世帯などの真に支援が必要な低所得者層には1割や2割といった配慮措置を残すものの、一定以上の所得や一般的な所得(住民税課税世帯)がある高齢者については、年齢に関係なく3割負担を求めていく方針です。
すでに政府の「骨太の方針2026」において、70歳以上の高齢者の医療費窓口負担割合について、原則3割となっている現役世代との間で年齢によらない公平な応能負担を実現する観点から見直しを行い、2026年末までに具体的な改革工程表を策定することが閣議決定されています。財務省の提言は、この方針を確実に前進させ、早期に結論を出すことを求めたものです。
高額療養費制度の「外来特例」の廃止
窓口負担の引き上げとセットで強く主張されているのが、70歳以上のみに適用されている高額療養費制度の「外来特例」の廃止です。
高額療養費制度とは、医療費が高額になった際に月ごとの自己負担限度額を設けるセーフティネットですが、70歳以上の高齢者に限っては、世帯単位の上限とは別に、個人単位で外来診療の自己負担に極めて低い月額上限(一般所得区分で月18,000円〜22,000円など)が設定されています。
この外来特例は、2001年から2002年にかけて高齢者に定率1割負担を導入した際、急激な負担増を緩和するための「激変緩和措置」として導入された経緯があります。しかし、導入から四半世紀近くが経過した現在でも存続しており、著しい世代間不均衡を生んでいます。
例えば、同じ年収300万円の単身者であっても、69歳(現役世代)のAさんと70歳(高齢者)のBさんが、同じ20万円の医療費がかかる外来診療を受けた場合、現行制度では以下のような格差が生じます。
-
69歳のAさん:窓口負担割合は3割。外来特例はないため、自己負担額は60,000円。
-
70歳のBさん:窓口負担割合は2割(窓口計算上は40,000円)。さらに外来特例の上限が適用されるため、最終的な自己負担額はわずか22,000円。
同じ病気で同じ治療を受け、同じ年収であるにもかかわらず、わずか1歳の年齢差によって自己負担額に3倍近い開きが生じています。高額療養費制度本体には、世帯ごとの上限額や、過去12か月以内に3回以上上限に達した場合に自己負担限度額が下がる「多数回該当」、年間上限などの多重のセーフティネットがすでに備わっています。そのため、高齢者であることだけを理由に外来診療を一律に優遇する外来特例は政策的合理性を失っており、廃止すべきだと主張されています。
金融所得や資産の勘案とマイナンバーの活用
これまでの応能負担は、主に「年金収入」などのフロー所得を中心に見直されてきましたが、これでは多額の預貯金や有価証券、不動産を持つ富裕層を適正に捉えきれません。
そこで今回の資料では、後期高齢者医療制度や前期高齢者の制度において、株式の配当金や譲渡益などの金融所得の勘案を着実に進めること、さらにマイナンバー制度を活用して預貯金や不動産などの資産情報を把握する基盤を整備し、負担割合の判定に反映させていくことが明記されました。これにより、「年金収入は少なく見えるが多額の資産を保有している高齢者」に対しても、真の負担能力に応じた応分の負担を求めていく狙いがあります。
6. 医療保険制度全体の持続可能性に向けた多角的な改革
財政審の提言は、患者の自己負担引き上げだけにとどまりません。制度の支出側である医療費そのものを適正化し、効率的で質の高い医療提供体制を構築するための総合的なアプローチが提示されています。
薬価改定の完全実施と費用対効果評価の拡大
医療費の約2割を占める薬剤費についても、徹底した見直しが求められています。
市場実勢価格に合わせて薬価を引き下げる薬価改定において、革新的な新薬の価格を維持する制度を整える一方で、特許が切れた長期収載品(先発医薬品)への依存から製薬企業が脱却できるよう、実勢価格連動の改定をすべての医薬品を対象に完全実施すべきだとしています。
また、1回あたりの投薬費用が数千万円から数億円に及ぶような超高額医薬品が相次いで登場する中、英国やドイツなどの欧州諸国を参考に、医薬品の「費用対効果評価」を強化し、効果が費用に見合わない医薬品については保険収載(公的保険の適用)の可否判断や価格調整に厳格に用いる仕組みへの転換を訴えています。
医療提供体制の再編と診療所の適正配置
日本は諸外国と比較して、病床数が圧倒的に多く、平均在院日数も突出して長いという特徴があります。さらに、人口1人あたりのCTやMRIの保有台数も世界トップクラスであり、外来受診回数はOECD平均を大きく上回る年12.4回に達しています。
人口減少が進む地域では、小規模に分散した病院の集約・再編を進めること、また都市部に乱立する無床診療所について、自由開業制に委ねるだけでなく、ドイツやフランスのような地域別の定員制や新規参入規制など、踏み込んだ規制的手法を導入して偏在を是正することが提案されています。
自由診療部門(美容医療等)への「応益負担」の導入
医師や看護師の養成には、多額の税金(国立大学医学部では6年間で約3,000万円、私立でも約2,400万円の公費相当額)が投入されています。しかし近年、公費によって養成された希少な医療人材が、保険診療ではなく収益性の高い美容医療などの自由診療クリニックに大量に流出していることが大きな課題となっています。
これに対し資料では、美容医療などの一定の自由診療を行う医療機関に対し、従事する医師や看護師の数に応じた負担金(医療人材確保負担金など)を求め、地域医療や医師養成の財源に充てるべきだという極めて踏み込んだ提案がなされました。
7. まとめ
今回、財務省の財政制度等審議会で示された社会保障改革案は、日本の公的医療保険制度を将来にわたって維持するための、極めて重大な転換点となる内容を含んでいます。
ポイントを整理すると、以下の通りです。
-
「年齢」から「能力」に応じた負担へ:
若者が高齢者を支える従来の一方的な構図を見直し、健康で資産を持つ高齢者には、現役世代と同様に「原則3割」の窓口負担を求めていく方向性が明確に打ち出されました。 -
高齢者の実態に即した制度設計:
平均寿命や健康寿命の延伸、就業率の著しい向上、さらに現役世代を上回る純資産や貯蓄の保有状況を踏まえ、70歳を境に自己負担額が減る「逆転現象」を是正することが目指されています。 -
客観的エビデンスに基づく改革:
自己負担割合を引き下げても健康の改善にはつながらず、逆に1割から2割への引き上げでも健康悪化は見られなかったという最新の実証研究が、改革の正当性を支えています。 -
セーフティネットの維持と多角的な効率化:
低所得者への配慮措置は堅持しつつ、不合理な「外来特例」の廃止、金融所得・資産の把握、薬価や医療提供体制の適正化を一体的に推進することで、現役世代の過度な保険料負担を抑え、可処分所得の向上につなげることが狙いです。
医療費の窓口負担に関する見直しは、すべての国民の家計や受診行動に直結する極めて切実な問題です。「必要な医療へのアクセスをどう守るか」という視点と、「現役世代の負担を抑え、皆保険制度をいかに持続可能にするか」という視点のバランスをどのように取るべきか、政府が2026年末までに取りまとめる改革工程表の策定に向け、国民全体での真剣な議論が求められています。