インフルエンザ保険は本当に必要?治療費や助成制度から損得を徹底検証
近年、インフルエンザの流行パターンには大きな変化が見られるようになりました。かつては冬本番の12月から翌年2月頃にかけて流行のピークを迎えるのが一般的でしたが、2026年にはまだ残暑の残る9月の段階から学級閉鎖や感染拡大が各地で相次いで報告されるなど、季節を問わない感染リスクが日常化しつつあります。例年であれば10月以降に始まる予防接種(ワクチン接種)の体制が整う前に地域的な流行が始まってしまうケースも珍しくなく、予防や備えに対する関心がかつてないほど高まっています。
こうした状況を背景に、各保険会社から盛んに案内されているのが、いわゆる「インフルエンザ保険」と呼ばれる少額短期保険や特約商品です。テレビCMやインターネット広告、スマートフォンの決済アプリなどを通じて目にする機会が増え、「月数百円なら入っておいたほうが安心なのではないか」「子どもがかかりやすいから備えておくべきか」と加入を迷われている方も多いのではないでしょうか。
しかし、手頃な保険料に見える一方で、実際に受診した際にかかる自己負担額や、お住まいの自治体による医療費助成制度などを細かく確認していくと、この保険が本当に全員にとって必要なのかという疑問が浮かんできます。この記事では、インフルエンザの罹患率や重症化リスクの客観的なデータ、受診時に発生する治療費用の実態、子ども向けの医療費助成制度との兼ね合いなどを詳しく整理し、インフルエンザ保険への加入が本当に妥当なのかを客観的に検証していきます。
1. インフルエンザの罹患動向とリスクの実態
インフルエンザ保険の必要性を判断する第一歩として、まず日本国内におけるインフルエンザの罹患率や重症化リスクの基本データを確認しておくことが欠かせません。
年間推計患者数と死亡率の概要
例年の統計に基づくと、日本国内で季節性インフルエンザに罹患する人の数は、1シーズンあたり約1,000万人と推計されています。これは日本の総人口のおよそ1割弱から1割に相当する規模であり、数ある感染症の中でも極めて身近で感染力の強い疾患であることがわかります。
一方で、生命に関わるリスクという観点から見ると、死亡率は極めて低い水準にとどまっています。厚生労働省の人口動態統計によると、死亡診断書に「インフルエンザ」が直接の死因として記載された年間死亡者数は、年によって流行規模の変動はあるものの、例えば2019年(令和元年)の実績では3,571人でした。感染者全体(約1,000万人)に対する直接的な死亡者の割合を計算すると0.1%を大幅に下回っており、一般的な健康状態にある方にとっては、感染したからといって直ちに生命の危機に瀕する病気ではありません。ただし、後述するように高齢者や重い基礎疾患をお持ちの方にとっては、肺炎などの重篤な合併症を引き起こす引き金になりやすいため、警戒が必要です。
年齢層別にみる感染傾向と特徴
インフルエンザは、年代によって感染する確率や発症時のリスクが大きく異なります。主な年代別の傾向は以下の通りです。
15歳未満(子ども・学童)
全体の感染者のうち、およそ5割から6割を占めているのが15歳未満の子どもたちです。保育園、幼稚園、小学校、中学校といった集団生活の場では飛沫感染や接触感染が急速に広がりやすいため、毎年最も高い罹患率を記録します。
注意すべき点としては、まれに「急性脳症」などの極めて重篤な合併症を引き起こす危険性があることです。特に5歳以下の乳幼児は発熱時の体調急変に注意を払わなければなりません。また、10代の未成年者においては、タミフルをはじめとする抗インフルエンザ薬の服用後に異常行動が報告される事例があるため、発症後少なくとも2日間は保護者が目を離さず、1人にしないといった手厚い看護体制が求められます。
成人(10代後半〜60代未満)
成人層は、子どもに比べると免疫記憶や衛生管理の意識が働くため、感染率自体は子どもほど高くはありません。しかし、会社や通勤電車、家庭内感染などを通じて、働き盛りや子育て世代を中心に幅広く感染がみられます。
基礎疾患がない健康な成人の場合、数日間の高熱や倦怠感に苦しむものの、基本的には軽症のまま自然治癒または対症療法で回復します。一方で、仕事の忙しさから受診や休養の判断が遅れ、周囲の同僚や家族にウイルスを拡散させてしまうリスクが課題となります。
65歳以上(高齢者)
65歳以上の高齢者が患者数全体に占める割合は10%前後と、小児に比べればそれほど多くはありません。しかし、高齢者の場合は感染した際の重症化リスクと死亡率が著しく跳ね上がるという明確な特徴があります。加齢に伴う基礎免疫力の低下や呼吸器機能の衰えに加え、糖尿病や心疾患などの持病が悪化したり、二次的な細菌性肺炎を併発したりすることで命に関わる事態に陥りやすいため、何よりも予防が最優先される年代です。
2. インフルエンザ保険の仕組みと保険料の構造
現在、複数の保険会社から提供されているインフルエンザ保険は、あらかじめ定められた月額または年額の保険料を支払うことで、医療機関でインフルエンザと診断された際に定額の治療保険金(給付金)が受け取れるという商品設計が一般的です。
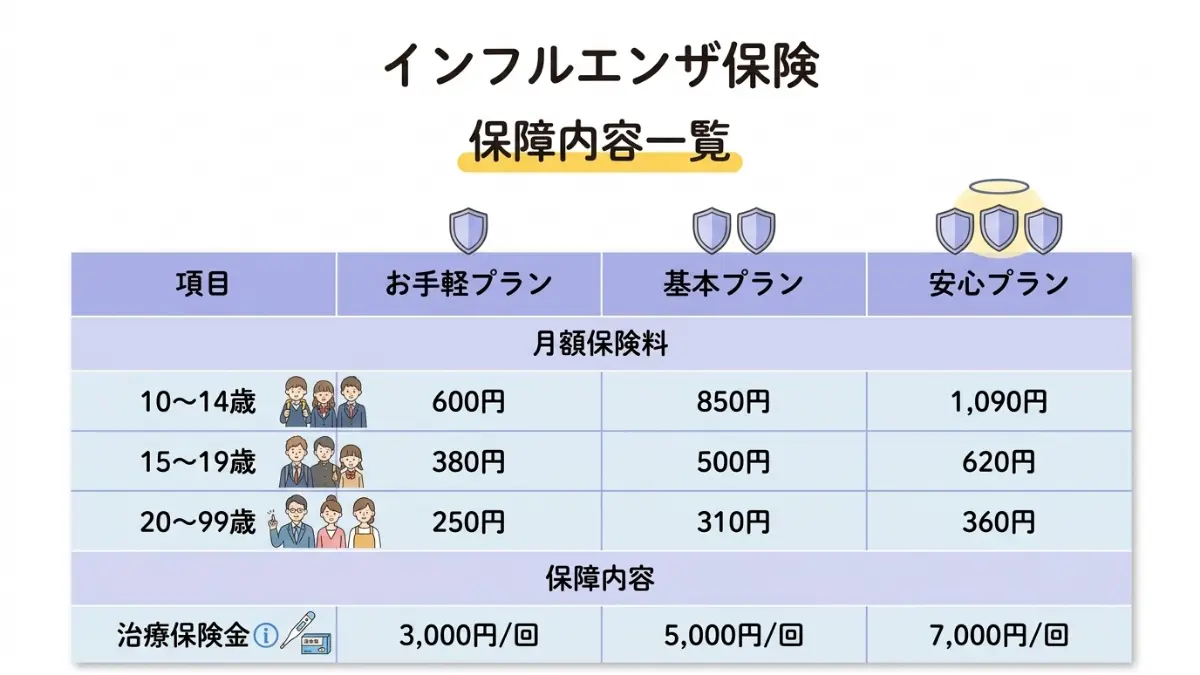
ここで、提示された代表的な保障プランの内容を改めて確認してみます。
| 年齢区分 | お手軽プラン | 基本プラン | 安心プラン |
| 10〜14歳 | 月額 600円 | 月額 850円 | 月額 1,090円 |
| 15〜19歳 | 月額 380円 | 月額 500円 | 月額 620円 |
| 20〜99歳 | 月額 250円 | 月額 310円 | 月額 360円 |
| 治療保険金 | 3,000円 / 回 | 5,000円 / 回 | 7,000円 / 回 |
年齢による保険料の逆転現象とその理由
一般的な民間の生命保険や医療保険では、年齢が上がるにつれて病気や入院のリスクが高まるため、保険料も年齢とともに高くなるのが普通です。しかし、上記の料金表を見ると、まったく逆の現象が起きていることがひと目でわかります。
最も保険料が高いのは「10〜14歳」であり、お手軽プランでも月額600円、安心プランでは月額1,090円に達します。一方、「20〜99歳」の大人の保険料は、お手軽プランで月額250円、安心プランでも月額360円と、子どもの3分の1程度に設定されています。
この逆転現象が生じる理由は極めて明快です。前述した感染動向の通り、インフルエンザの年間患者数の大半は小児・学童期の子どもたちであり、大人は罹患率が大幅に低いためです。保険会社にとって、10〜14歳の子どもは「シーズン中に保険金を請求される確率が極めて高い層」であるため、保険の採算を合わせるには保険料を高く設定せざるを得ません。反対に、大人は「請求される確率が低い層」であるため、低価格での提供が可能になっています。
保障の単位とコストパフォーマンスの初期確認
インフルエンザ保険は、インフルエンザの流行期(例えば10月から翌年3月、あるいは通年)に合わせて加入するケースが多く見られます。仮に流行期である半年間(6ヶ月間)加入し続けた場合、支払う総保険料は以下のようになります。
-
10〜14歳
-
お手軽プラン:600円 × 6ヶ月 = 3,600円(給付金:3,000円)
-
基本プラン:850円 × 6ヶ月 = 5,100円(給付金:5,000円)
-
安心プラン:1,090円 × 6ヶ月 = 6,540円(給付金:7,000円)
-
-
20〜99歳
-
お手軽プラン:250円 × 6ヶ月 = 1,500円(給付金:3,000円)
-
基本プラン:310円 × 6ヶ月 = 1,860円(給付金:5,000円)
-
安心プラン:360円 × 6ヶ月 = 2,160円(給付金:7,000円)
-
この単純計算を見ただけでも、重要な事実に気付きます。10〜14歳の子どもの場合、半年間加入してシーズン中に1回感染して保険金を受け取ったとしても、支払った総保険料とおおむね同額か、場合によっては支払った保険料の方が高くなってしまう(元が取れない)計算になります。子どもがシーズン中に2回以上異なる型のインフルエンザに罹患すれば給付金が上回る可能性はありますが、1回の罹患にとどまる場合は経済的な旨味が極めて薄いことがわかります。
一方、大人の場合は半年間の支払総額が1,500円〜2,160円程度であり、1回でもかかって給付金(3,000円〜7,000円)を受け取れば、保険料以上のリターンを得られる構造になっています。
3. インフルエンザにかかった際の実質費用と予防接種代
保険に入るべきかを冷静に判断するためには、「そもそもインフルエンザに感染した際、病院や薬局の窓口でいくら支払うのか」という現実の医療費を把握しておく必要があります。
病院受診と処方薬にかかる自己負担額(3割負担の場合)
健康保険が適用される一般的な成人の場合、医療機関を受診した際の自己負担割合は原則として3割です。インフルエンザが疑われる状態で受診し、診断と治療薬の処方を受けた場合にかかる典型的な費用の内訳は以下の通りです。
1. 医療機関(クリニック・病院)の窓口負担
-
初診料
-
迅速抗原検査料(インフルエンザウイルス抗原定性検査)
-
処方箋料
-
その他(時間外加算や院内トリアージ実施料など)
これらを合わせた保険診療の総医療費は約10,000円前後となり、3割負担の方の窓口支払額は約3,000円前後となります。
2. 調剤薬局の窓口負担
-
調剤基本料・薬剤服用歴管理指導料
-
抗インフルエンザウイルス薬(タミフル、イナビル、ゾフルーザ、リレンザなど)の薬剤料
-
解熱鎮痛薬(アセトアミノフェンなど)や鎮咳薬の薬剤料
これらを合わせた調剤医療費は約6,000円〜7,000円前後となり、3割負担の方の窓口支払額は約2,000円〜2,500円程度です。
これらを合計すると、大人が3割負担でインフルエンザの受診・検査・投薬をワンセットで受けた場合、手元から出ていく自己負担額の総額は約5,000円〜6,000円程度に収まるのが一般的です。
先ほどの保険内容を照らし合わせてみると、「基本プラン」の治療保険金5,000円や「安心プラン」の7,000円という設定は、まさにこの「大人が窓口で負担する5,000円〜6,000円前後の実費」をきれいに相殺できるように設計されていることがわかります。
予防接種(ワクチン接種)の費用相場
もうひとつの支出の目安となるのが、インフルエンザの予防接種費用です。インフルエンザの予防接種は公的医療保険が適用されない自由診療(全額自己負担)であるため、医療機関が自由に料金を設定しています。
全国的な相場としては、1回あたり3,000円〜5,000円程度、全国平均で見ると3,500円〜4,400円前後が一般的な水準です。自治体によっては小児や高齢者に対して接種費用の助成を行っているケースもありますが、一般的な現役世代の成人の場合は全額実費となることが大半です。
この予防接種費用とインフルエンザ保険の年間支払保険料を比べた場合、成人の保険料(半年で約1,500円〜2,160円)はワクチンの半額程度で加入できるのに対し、子どもの保険料(半年で約3,600円〜6,540円)はワクチン1回分の費用を上回る設定になっています。
4. 子どもの医療費助成制度とインフルエンザ保険の現実
ここまでの比較を見ると、「子どもは保険料が高いけれど、受診費用もかかるから入っておいた方が良いのではないか」と感じる保護者の方もいるかもしれません。しかし、ここで絶対に忘れてはならない決定的な要素が自治体による小児医療費助成制度です。
全国の小児医療費助成の実施状況
現在、日本国内の全47都道府県および全1,718市区町村のすべてにおいて、子どもを対象とした医療費助成制度が導入されています。
制度の骨組みとしては、各都道府県が一定の基準(補助基準)を設けて市町村を支援し、さらに市区町村が独自財源を上乗せして助成範囲を拡大する重層構造をとっています。その実施状況には以下のような傾向があります。
-
都道府県単位での最多基準:
-
通院医療費の助成:就学前(小学校入学前)までを対象とする都道府県が最多
-
入院医療費の助成:15歳年度末(中学校卒業)までを対象とする都道府県が最多
-
-
市区町村単位での最多基準:
-
通院・入院ともに「18歳年度末(高校卒業相当)」まで助成対象を拡大している自治体が最多
-
このように、未就学児に関しては全国ほぼすべての地域で窓口負担が無料または数百円程度の極めて低額に抑えられており、さらに近年では少子化対策や定住促進の一環として、小学生から18歳年度末(高校生相当)まで通院・入院を完全に無償化(自己負担ゼロ)とする自治体が急速に増加しています。
自治体助成がインフルエンザ保険に与える影響
小児医療費助成の手厚さは、お住まいの地域によって以下のように大きく二分されます。
区分A:高校卒業(18歳年度末)まで医療費が「完全無料」の自治体
多くの自治体では、保険診療の自己負担分を全額公費で負担してくれます。この地域にお住まいの場合、10〜14歳の子どもがインフルエンザにかかってクリニックを受診し、検査を受けて抗インフルエンザ薬の処方箋を出してもらい、薬局でお薬を受け取っても、窓口での支払いは0円(完全無料)です。
この状況で月額850円(半年で5,100円)のインフルエンザ保険に加入していた場合、どうなるでしょうか。実際に病気になっても親の財布から医療費は1円も出ていかないにもかかわらず、保険会社からは5,000円の治療保険金が振り込まれます。つまり、「医療費の穴埋め」ではなく「5,000円の臨時小遣い」を受け取る形になります。しかし、そのために半年で5,100円の保険料を確実に前払いしているわけですから、経済的な実質損得はほぼゼロか、むしろマイナスです。もし感染しなければ、支払った5,100円はそのまま掛け捨てとなります。
区分B:1回あたり数百円の自己負担や、所得制限がある自治体
一部の自治体では、通院1回につき200円〜500円程度の自己負担金が設定されていたり、所得制限を超えると通常の3割負担になったりする場合があります。
仮に1回200円の負担がある自治体だとしても、クリニックで200円、薬局で200円の合計400円程度で済みます。400円の自己負担を補填するために、毎月600円〜1,090円の保険料を支払うのは、保険の本来の役割である「万が一の大きな経済的困窮を防ぐ」という観点からは完全に乖離しています。
したがって、小児のインフルエンザ保険を検討する際には、「自分たちが住んでいる自治体において、我が子の年齢の通院自己負担額がいくらになっているか」を確認することが何よりも先決となります。
5. ケース別・インフルエンザ保険の損得シミュレーション
インフルエンザ保険の価値は、加入する人の「年齢」「受診時の自己負担割合」「居住地域の助成内容」によって180度変わります。ここでは具体的な4つの典型例を挙げて、損得のシミュレーションを行ってみます。
ケース1:12歳の中学生(医療費助成で通院費が無料の地域に在住)
-
加入プラン:基本プラン(月額850円)
-
加入期間:流行期6ヶ月間(総支払保険料:5,100円)
-
給付金額:5,000円 / 回
【シナリオ1:シーズン中に1回感染した場合】
-
病院・薬局での窓口支払い:0円(自治体の助成により無料)
-
受け取る保険金:+5,000円
-
支払った保険料:-5,100円
-
最終収支:-100円(ほぼトントンだが100円の損失)
【シナリオ2:感染しなかった場合】
-
病院・薬局での窓口支払い:0円
-
受け取る保険金:0円
-
支払った保険料:-5,100円
-
最終収支:-5,100円の全額掛け捨て
判定:加入する必要性は極めて低いです。窓口負担がゼロである以上、治療費に困ることはありません。1回感染しても保険料を回収できず、健康に冬を越した場合は純粋に5,100円のマイナスとなるため、合理的とは言えません。
ケース2:12歳の中学生(医療費助成の対象外、または所得制限で3割負担の地域に在住)
-
加入プラン:基本プラン(月額850円)
-
加入期間:流行期6ヶ月間(総支払保険料:5,100円)
-
給付金額:5,000円 / 回
【シナリオ1:シーズン中に1回感染した場合】
-
病院・薬局での窓口支払い(3割負担):-5,500円
-
受け取る保険金:+5,000円
-
支払った保険料:-5,100円
-
最終的な実質負担額:5,600円(本来の受診代5,500円とほぼ同等の負担)
【シナリオ2:シーズン中に異なる型で2回感染した場合】
-
病院・薬局での窓口支払い(3割負担×2回):-11,000円
-
受け取る保険金(2回分):+10,000円
-
支払った保険料:-5,100円
-
最終的な実質負担額:6,100円(未加入時の11,000円負担に比べ約4,900円軽減)
判定:3割負担が発生する家庭で、かつ学校等で毎年必ずといっていいほど複数回感染するような環境であれば一考の余地はあります。ただし、1回の感染にとどまった場合は支払った保険料で自己負担相殺分が相殺されてしまうため、大幅な得になるわけではありません。
ケース3:30代の会社員(健康保険3割負担の現役世代)
-
加入プラン:安心プラン(月額360円)
-
加入期間:流行期6ヶ月間(総支払保険料:2,160円)
-
給付金額:7,000円 / 回
【シナリオ1:シーズン中に1回感染した場合】
-
病院・薬局での窓口支払い(3割負担):-5,500円
-
受け取る保険金:+7,000円
-
支払った保険料:-2,160円
-
最終収支:-660円(受診代5,500円の出費に対し、実質負担が660円まで大幅に圧縮)
【シナリオ2:感染しなかった場合】
-
支払った保険料:-2,160円の掛け捨て
判定:大人の保険料は月額250円〜360円程度と非常に安いため、コストパフォーマンスの観点では子ども向けプランよりはるかに優れています。「かかった際の実費5,500円前後をほぼ全額相殺したい」という目的であれば、半年間で約2,000円の掛け捨ては十分許容できる少額のリスクヘッジと言えます。特に、営業職や接客業など対面での接触機会が多く、感染リスクが日常的に高い大人の場合は、お守り代わりの選択肢として現実味があります。
ケース4:受験生を抱える世帯や、一人暮らしの大学生
受動的な治療費の補填以外に、「罹患した際の間接的な出費」をどう捉えるかという視点もあります。
例えば、遠方の大学を受験する直前にインフルエンザにかかり、ホテルのキャンセル料や再予約の交通費、追加の経口補水液や栄養ゼリーなどの買い出し費用、あるいは一人暮らしの若者が病気で数日間アルバイトを休んで収入が減ってしまうケースです。
このような「付帯的な損失」を定額の保険金(5,000円〜7,000円)で穴埋めするという割り切った使い方であれば、心理的な安心材料として機能する余地はあります。
6. インフルエンザ保険が必要な人・不要な人の判断基準
ここまでの考察を整理し、インフルエンザ保険への加入を検討してもよい人と、基本的に不要である人の特徴を明確にまとめます。
加入を検討してもよい人の特徴
-
大人の現役世代で、感染リスクの高い環境に身を置いている方
-
医療機関、福祉施設、教育機関、接客業など、不特定多数と密に接する仕事に従事している方。月数百円の負担で5,000円〜7,000円の窓口支払いを相殺できるメリットが比較的活きやすい層です。
-
-
小児医療費助成の対象外、または自己負担が大きい地域にお住まいのお子さんをお持ちのご家庭
-
自治体の制度上、中学生以降は助成がなく3割負担になる地域で、兄弟姉妹が多く家庭内感染で全員に連鎖しやすい家庭などは、経済的な平準化のために検討する余地があります。
-
-
病気で仕事を休んだ際の日給減や、予期せぬキャンセル費用などを少しでも補填したい方
-
フリーランスやシフト制のアルバイト勤務などで、数日間の就業不能が直ちに家計の減収に直結する単身者にとって、定額給付金は生活補助として役立ちます。
-
加入する必要性が極めて低い人の特徴
-
高校生(18歳)までの通院医療費が無料、またはワンコイン程度の自治体にお住まいのお子さん
-
医療機関にかかっても親の財布から医療費がほとんど出ていかないため、月600円〜1,000円超の割高な保険料を支払って保険に入る経済的合理性がありません。
-
-
5,000円前後の急な医療費支出を預貯金から無理なく支払える一般的な家庭
-
そもそも保険とは、「発生確率は低いが、万が一発生したときに個人の貯蓄では破産・困窮してしまうリスク(数百万単位の長期入院や高度治療、死亡保障など)」に備えるための仕組みです。数千円程度の確定的な小口支出に対して保険料を手数料込みで前払いする行為は、資産防衛の観点からは基本的に非効率的です。
-
-
予防接種を毎年しっかり受け、基本的な感染対策が徹底できている方
-
保険に入るよりも、その予算(半年分で2,000円〜6,000円)を毎年の予防接種代に充てて重症化を防ぐ方が、健康管理としても家計管理としてもはるかに健全なアプローチです。
-
7. まとめ
2026年秋の早期流行をはじめ、インフルエンザの流行期が長期化・多様化する中で、「インフルエンザ保険」というユニークな商品が脚光を浴びています。月額数百円という手軽さから気軽に加入してしまいがちですが、その実態と費用対効果は加入者の置かれた環境によってまったく異なります。
最後に、判断のための重要ポイントを整理します。
-
子どもの保険料が高いのは、それだけかかる確率が高いから
-
子どもの保険料は大人より高額に設定されており、半年加入して1回罹患したとしても、支払った保険料と受け取る給付金の差額はほとんど残りません。
-
-
自治体の子ども医療費助成が最大の判断基準
-
多くの自治体で未就学児〜高校生までの医療費助成(無償化)が進んでいます。病院や薬局での支払いが0円になる地域にお住まいのお子さんにとって、インフルエンザ保険の必要性は極めて希薄です。加入前に必ずお住まいの市区町村の医療費助成内容を確認してください。
-
-
大人は実費相殺としてのコストパフォーマンスは悪くないが、貯蓄で対応可能
-
3割負担の大人の場合、受診と薬代で5,000円〜6,000円程度の実費がかかります。月250円〜360円程度でそれをカバーできるため設計としては良心的ですが、5,000円前後の支出であれば生活防衛資金(手元の預貯金)で十分対応できる金額です。
-
インフルエンザ保険は、決して「入らなければ困る」という性質の保険ではありません。目先の安心感や広告のキャッチコピーに流されることなく、ご自身の受診時自己負担額やお住まいの自治体の助成制度、そして家庭の貯蓄状況をしっかりと照らし合わせ、本当に月々の保険料を支払う価値があるのかを冷静に見極めてください。